网贷平台监管要求落地追踪:合规成本上升,行业洗牌加速
网贷平台监管要求持续收紧,资金存管与信息披露穿透式检查、借款利率红线、日切数据报送等硬性指标正加速行业出清。多地验收名单显示仅三成平台完成整改,合规成本动辄数百万元,中小平台被迫退出或转型助贷,头部机

网贷平台监管要求持续收紧,资金存管与信息披露穿透式检查、借款利率红线、日切数据报送等硬性指标正加速行业出清。多地验收名单显示仅三成平台完成整改,合规成本动辄数百万元,中小平台被迫退出或转型助贷,头部机
网贷行业正加速向持牌经营、AI风控和利率透明化转型。持牌平台凭借合规优势主导市场,机器学习评分卡与知识图谱反欺诈成为风控标配,综合年化利率普遍向24%以内靠拢。借款人应核查网络小贷牌照、银行存管与征信
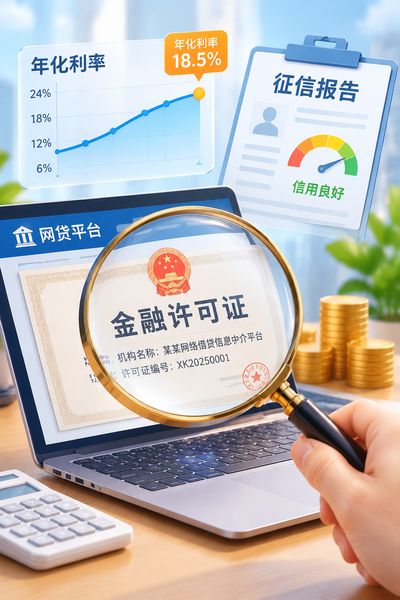
网贷平台要点梳理:利率不超过合同成立时一年期LPR四倍,资金方须持牌,征信不良记录保存5年,异议处理时限20日。借款人应核查平台金融许可证、综合年化利率及合作方出资比例,避免无牌借贷与过度负债,每年2
民间借贷利率司法保护上限为合同成立时一年期LPR的四倍,征信异议处理时限20日,不良信息保存5年。持牌网贷全面接入征信,商业银行互联网贷款合作方单笔出资不低于30%,地方法人银行不得跨区放贷。本文提供
发现征信报告有错,正确的做法是提异议,不是找中介「修复」。异议由征信机构或信息提供者受理,20 日内须核查处理并书面答复,全程不收费。
征信报告里每个账户都有一串字母和数字,N 是正常,1-7 是逾期月数,C 是结清,G 是结束。看懂这几个符号,比看总额更有用。
查征信只有三个官方渠道,每年有免费次数,全程不需要任何中介。本文说明每个渠道的操作方式、能查到什么版本、以及哪些行为会让你多花钱。