当前网贷监管的重点是利率不超过合同成立时一年期LPR的四倍、资金方须为持牌金融机构、征信异议处理时限为20日。借款人应重点核查平台是否展示持牌机构信息与综合年化利率呢?避免陷入无牌借贷陷阱。
一、网贷利率的司法保护上限是多少啊?
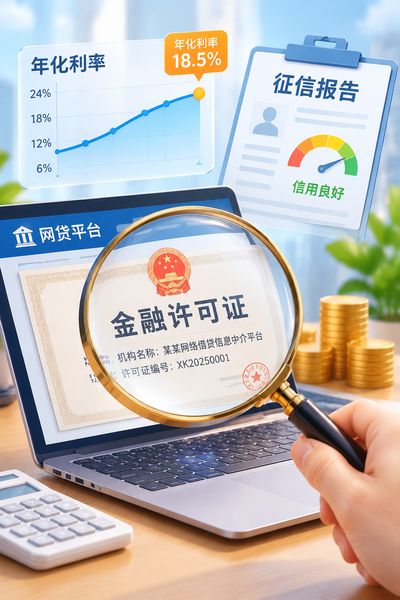
民间借贷利率司法保护上限为合同成立时一年期贷款市场报价利率(LPR)的四倍。以2024年某月一年期LPR 3.45%为例,四倍即13.8%,超出部分不受司法保护了。持牌消费金融公司、银行等机构的贷款产品同样受此约束。需注意综合年化利率应有利息、担保费、服务费等全部费用。借款人可借款合同或还款计划里面核对IRR口径的年化利率,若发现超过四倍LPR,可向金融监管部门投诉或司法途径主张调整。二、网贷借款如何影响个人征信了?
持牌机构发放的网贷接入央行征信系统,借款记录和还款行为会体现个人信用报告里面。根据《征信业管理条例》,不良信息自不良行为或事件终止之日起保存5年,征信异议处理时限为20日。个人每年可免费查询信用报告2次。
官方渠道包括征信中心官网、商业银行App/网银及人行网点自助机。建议借款前确认平台资金方是否持牌呢?避免频繁申请导致征信查询记录过多的;还款后定期核查报告,发现错误信息及时向征信中心或报送机构提出异议。
三、选择网贷平台应关注哪些持牌与合规要点呢?
1. 资金方资质了,平台应明确展示合作持牌机构名称及金融许可证信息,借款人可国家金融监督管理总局官网“许可证信息查询”栏目核实。2. 综合年化利率区间。在借款页面查找以IRR计算的年化利率区间,确认不超过四倍LPR,并留意是否存在捆绑收费呢?3. 互联网贷款出资比例,商业银行与合作方共同出资的互联网贷款中,合作方单笔出资比例不得低于30%。这影响平台风控独立性和资金稳定性。4. 地方法人银行展业范围,地方法人银行不得跨注册地辖区发放互联网贷款了,借款人应注意资金方是否在本地辖区展业呢?避免异地贷款合规风险。5. 征信报送与异议渠道,确认平台是否接入征信系统呢?并了解异议处理路径,保留借款合同与还款凭证。
四、如何规避无牌网贷与过度借贷风险了?
无牌平台常以“低门槛”吸引借款人的,缺乏持牌机构资金渠道。利率和催收行为不受监管约束。
借款人可要求平台出示资金方金融许可证了,拒绝向个人账户转账还款。应控制负债收入比,避免多头借贷导致征信查询记录密集。若发现平台未展示持牌信息或综合年化利率超过四倍LPR的,应立即停止借款并向监管部门举报的。核查平台持牌信息、确认综合年化利率不超过合同成立时一年期LPR四倍、定期查询个人信用报告并留意20日异议时限,是安全使用网贷产品的三项基本动作。